2025-2030年中國智能電網輸配電設備行業市場現狀、供需分析及投資評估規劃研究報告
第一章 智能輸配電設備行業概述
1.1 智能輸配電設備定義與分類
智能輸配電設備是指應用于智能電網中,實現電能傳輸、分配、控制、保護、監測和通信等功能的電力設備。主要包括智能變壓器、智能開關設備(GIS、AIS)、智能環網柜、智能電表、配電自動化終端、智能電容器、故障指示器、在線監測裝置、電力電子變壓器、固態開關等。按功能可分為一次智能設備和二次智能設備;按應用環節可分為輸電側智能設備和配電側智能設備。
1.2 智能輸配電設備在智能電網中的定位
智能輸配電設備是智能電網“發-輸-配-用-調”全鏈條中的關鍵物理載體,承擔電能高效傳輸、靈活分配、故障隔離與自愈、狀態感知與通信等功能。其智能化水平直接決定電網的可靠性、經濟性和互動性,是實現配電網自動化、輸電線路在線監測、需求側響應的基礎。
1.3 行業發展歷程與階段特征
中國智能輸配電設備發展大致經歷三個階段:2009-2015年為試點探索期,以配電自動化試點和智能變電站示范為主;2016-2020年為推廣建設期,配電網改造升級和特高壓配套設備智能化加速;2021年至今為深度融合期,一二次融合、數字孿生、AI賦能、新型電力系統建設成為主線。當前行業正從“設備智能化”向“系統智能化”演進,2030年前將全面支撐新型電力系統構建。
第二章 2025-2030年中國智能輸配電設備市場現狀分析
2.1 市場規模與增長態勢
2025年,中國智能輸配電設備市場規模預計達到約4200億元,同比增長約12%。其中配電側智能設備占比約65%,輸電側智能設備占比約35%。受新型電力系統建設、配電網高質量發展、設備更新改造政策驅動,2025-2030年市場將保持年均10%-15%的復合增長率,2030年市場規模有望突破7500億元。增長動力主要來自:分布式新能源并網需要的智能開關與保護設備、電動汽車充電設施配套的智能配電設備、存量設備智能化改造以及數字電網投資。
2.1.1 細分產品市場結構
智能開關設備(含環網柜、柱上開關)占比約28%,智能變壓器占比約18%,配電自動化終端及通信設備占比約20%,智能電表及量測設備占比約15%,在線監測與故障診斷設備占比約10%,其他(電力電子變壓器、固態開關等)占比約9%。預計2030年配電自動化終端和電力電子設備占比將顯著提升。
2.2 區域市場分布特征
華東、華南地區因配電網建設成熟、新能源裝機密集、且地方電網投資力度大,合計占全國市場約45%;華北地區受京津冀協同發展和雄安智能電網示范帶動,占比約15%;華中、西南地區隨農村電網鞏固提升和分布式光伏整縣推進,增速高于全國平均,占比分別約12%和10%;西北地區以輸電側智能設備為主,占比約8%;東北地區占比約5%,存量改造需求為主。
2.3 行業競爭格局與集中度
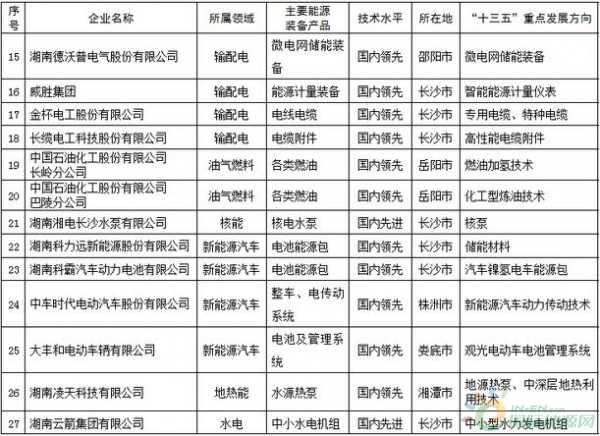
行業整體競爭較為充分,市場化程度高。一次設備領域國電南瑞、許繼電氣、平高電氣、中國西電等央企占據主導,尤其在高壓智能開關和智能變壓器領域集中度高;二次設備及配電自動化領域,國電南瑞、四方股份、東方電子、積成電子、科林電氣等企業競爭力強,CR10約55%。智能電表市場國網招標模式下的頭部企業威勝信息、林洋能源、海興電力等份額穩定。2025年以來,華為、阿里云等科技企業以數字化平臺切入智能配電物聯網,加劇跨界競爭。
2.4 技術發展現狀與趨勢
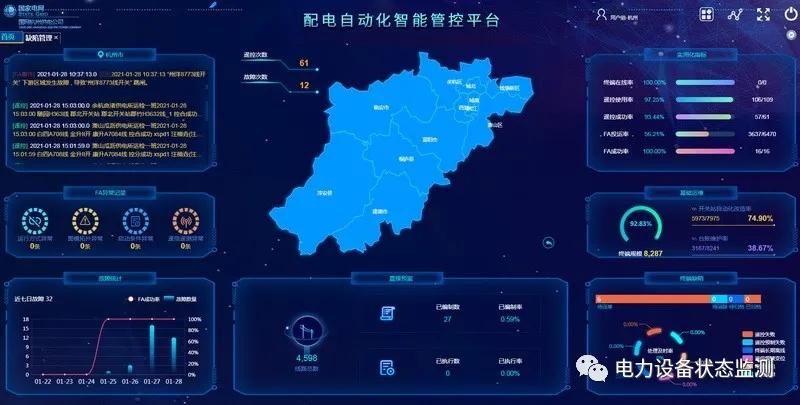
當前行業技術呈現一二次融合、數字孿生、AI診斷、5G通信、電力電子化五大趨勢。一二次融合智能開關已規模化應用;智能變壓器內置傳感與邊緣計算模塊成為標配;配電自動化終端向IP化、低功耗、云邊協同演進;基于AI的故障預測與健康管理(PHM)進入實用化階段。未來五年,中低壓直流配電設備、電力電子變壓器、固態斷路器將逐步商業化,設備將向“自描述、自診斷、自決策”方向發展。
第三章 2025-2030年中國智能輸配電設備供需分析
3.1 供給端分析
3.1.1 產能與產量
2025年,智能開關設備年產能約180萬臺(套),產量約150萬臺(套),產能利用率83%;智能變壓器產能約12億kVA,產量約10億kVA;配電自動化終端產能約300萬套,產量約250萬套;智能電表產能約1.2億只,產量約9000萬只。整體供給充足,高端產品(如電力電子變壓器、智能GIS)產能偏緊,低端同質化產品產能過剩。預計2030年配電自動化終端和在線監測設備產能將翻番,智能電表產能保持穩定。
3.1.2 主要廠商供給格局
國電南瑞在配電自動化主站和終端領域供給份額約30%;許繼電氣在智能開關和智能電表領域份額領先;平高電氣在高壓智能GIS領域供給優勢明顯;中國西電在智能變壓器領域占有較大份額;民營企業如科林電氣、北京科銳在環網柜和柱上開關領域供給靈活,區域覆蓋能力強。供應鏈方面,芯片、傳感器、功率器件等核心元器件國產化率2025年約75%,預計2030年提升至90%以上。
3.2 需求端分析
3.2.1 總體需求驅動
需求主要來自三方面:一是電網公司投資,國家電網和南方電網2025年合計電網投資約6500億元,其中配電網投資占比超過50%,智能設備是重點;二是新能源配套,2025-2030年新增分布式光伏年均約60GW,需要大量智能并網開關、智能電表和保護設備;三是用戶側需求,工業園區、商業建筑和數據中心對智能配電和能效管理需求增長迅速。設備更新政策推動存量老舊設備智能化替換。
3.2.2 分環節需求預測
輸電側需求以特高壓配套智能監測、智能GIS和線路在線監測為主,2025-2030年市場規模年均約900-1100億元。配電側需求規模最大,2025年約2800億元,2030年預計達到5200億元,年均復合增長約13%,其中配電自動化終端、智能開關柜、臺區智能融合終端增速最快。用電側智能電表進入新一輪更換周期(2025-2027年為換表高峰,年均需求約8000萬只),智能量測與家庭能源管理系統需求快速增長。
3.3 供需平衡分析與價格走勢
總體市場呈供需基本平衡、結構性矛盾的態勢。低壓智能開關和常規環網柜競爭激烈,價格穩中有降,2025年環比降幅約3%-5%;高壓智能GIS和智能變壓器因技術門檻高,價格維持穩定,部分供不應求產品價格小幅上漲;電力電子變壓器和直流配電設備處于導入期,價格較高但呈下降趨勢。預計2030年前,隨著規模效應和技術成熟,主流智能設備價格年均下降2%-4%,但高端產品維持溢價。
第四章 投資評估與規劃分析
4.1 行業投資環境與政策評估
政策環境持續利好。《新型電力系統發展藍皮書》《“十四五”現代能源體系規劃》《配電網高質量發展行動實施方案(2024-2027年)》等明確加快智能輸配電設備應用;國家發展改革委推動大規模設備更新,電網設備更新改造投資加碼;碳達峰碳中和目標下,分布式能源和電動汽車配套需求長期確定。風險方面,需關注電網投資節奏波動、原材料價格(銅、硅鋼、芯片)上漲、行業競爭加劇導致毛利率下滑。
4.2 投資熱點與細分領域評估
建議重點關注五大投資方向:一是配電自動化與臺區智能融合終端,受益于配網數字化和透明化,市場增速高;二是一二次融合智能開關設備,滲透率仍有提升空間;三是電力電子變壓器與中低壓直流配電設備,長期技術方向明確,早期布局窗口;四是智能電表及量測通信模塊,換表周期疊加新標準升級;五是設備狀態智能監測與PHM,存量設備運維數字化需求旺盛。輸電線監測和特高壓智能GIS具有較高進入壁壘,適合龍頭企業和戰略投資者。
4.3 投資風險與壁壘分析
技術壁壘主要體現在高壓絕緣、電磁兼容、嵌入式操作系統、通信協議與網絡安全;市場壁壘體現在電網公司供應商資質認證和入網檢測周期長;資金壁壘為智能化產線改造和研發投入要求高。主要風險包括:技術路線迭代風險(如直流配電替代部分交流方案)、客戶集中度過高風險(電網公司占需求主體)、標準變動風險(如智能電表新規)、知識產權與供應鏈安全風險。
4.4 2025-2030年投資規劃建議
建議分三階段布局:2025-2026年為窗口期,聚焦配電網數字化改造和智能電表更換高峰,優先投資配電自動化終端、智能融合終端及一二次融合開關;2027-2028年為擴展期,布局電力電子變壓器、直流配電設備及智能運維平臺;2029-2030年為提升期,把握新型電力系統全面建成帶來的系統集成和綜合能源服務機會。企業應加大研發投入(建議研發費用占營收5%-8%),重視網絡安全和國產化替代,通過并購或戰略合作補齊通信與軟件能力。地方政府可引導產業集群建設,重點支持長三角、珠三角、成渝地區智能輸配電裝備制造基地。
第五章 結論與展望
2025-2030年是中國智能輸配電設備行業由高速增長轉向高質量發展的關鍵期。市場規模持續擴大,供需總體平衡,但結構性矛盾和技術迭代將重塑競爭格局。配電側智能化是最大增量市場,電力電子化和數字化是長期方向。投資應把握配網改造、設備更新、新能源配套三大主線,同時防范競爭加劇和技術路線變化風險。預計到2030年,中國智能輸配電設備行業將形成技術水平國際領先、產業鏈自主可控、產業生態協同發展的新格局,并為新型電力系統建設和“雙碳”目標實現提供堅實支撐。
如若轉載,請注明出處:http://m.vebula.cn/product/60.html
更新時間:2026-11-11 11:05:29